„Abweichend von § 14 Absatz 1 und 2 kann eine Rechnung […] 2. bis zum 31. Dezember 2027 für einen nach dem 31. Dezember 2026 und vor dem 1. Januar 2028 ausgeführten Umsatz auf Papier oder vorbehaltlich der Zustimmung des Empfängers in einem elektronischen Format, das nicht § 14 Absatz 1 Satz 6 entspricht, übermittelt werden, wenn der Gesamtumsatz (§ 19 Absatz 2) des die Rechnung ausstellenden Unternehmers im vorangegangenen Kalenderjahr nicht mehr als 800 000 Euro betragen hat;“
Diese Ausnahme hilft nur Unternehmen, deren Gesamtumsatz 2026 höchstens 800.000 Euro beträgt. Liegen Sie darüber, schicken Sie Geschäftskunden im Inland ab dem 1. Januar 2027 keine Papier- oder PDF-Rechnung mehr, sondern eine E-Rechnung im strukturierten Format. Bis dahin bleiben acht Wochen, und der erste Rechnungslauf des neuen Jahres fällt in vielen Betrieben in die erste Januarwoche.
Am 15. Oktober 2026 hat das Bundesfinanzministerium sein drittes Schreiben zur E-Rechnung veröffentlicht. An den Terminen ändert es nichts. Es beantwortet aber Fragen, die bei der Umstellung in Odoo regelmäßig auftauchen: Anzahlungen über den Jahreswechsel, Stundennachweise, Gutschriften und Dateien, die ein Prüfprogramm ablehnt. Laut Bundesverband Großhandel hat das Ministerium einen Tag später Forderungen nach einer Verschiebung abgelehnt.
Welche Rechnungen ab Januar elektronisch sein müssen
Die Pflicht selbst steht in § 14 Abs. 2 UStG. Für Leistungen an einen anderen Unternehmer für dessen Unternehmen heißt es dort:
„die Rechnung ist als elektronische Rechnung nach Absatz 1 Satz 3 und 6 auszustellen, wenn der leistende Unternehmer und der Leistungsempfänger im Inland oder in einem der in § 1 Absatz 3 bezeichneten Gebiete ansässig sind“
Betroffen sind also Rechnungen an Firmenkunden mit Sitz oder Betriebsstätte in Deutschland. Privatkunden und Kunden im Ausland fallen nicht darunter. Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, etwa viele Vermietungen und Versicherungsleistungen, sind ebenfalls ausgenommen. Dauerhaft als Papier oder PDF erlaubt bleiben Kleinbetragsrechnungen bis 250 Euro (§ 33 UStDV), Fahrausweise (§ 34 UStDV) und Rechnungen von Kleinunternehmern (§ 34a UStDV).
Für die 800.000 Euro zählt der Gesamtumsatz nach § 19 Abs. 2 UStG. Das Gesetz definiert ihn als „die nach vereinnahmten Entgelten berechnete Summe“ der steuerbaren Umsätze. Maßgeblich ist damit, was 2026 bezahlt wurde, und nicht die Summe der geschriebenen Rechnungen. Bestimmte steuerfreie Umsätze werden abgezogen, Verkäufe von Anlagevermögen bleiben außen vor. Liegt Ihr Umsatz in der Nähe der Grenze, lassen Sie sich die Zahl jetzt vom Steuerberater bestätigen und nicht erst mit dem Jahresabschluss im Frühjahr.
Fristen nach Umsatz und Rechnungsart
| Was | Für wen und bis wann | Grundlage |
|---|---|---|
| E-Rechnungen empfangen und verarbeiten | alle Unternehmen, seit 1. Januar 2025 | § 14 Abs. 1 UStG |
| Papier oder PDF an Geschäftskunden im Inland | alle Unternehmen, für Umsätze bis 31. Dezember 2026 | § 27 Abs. 38 Nr. 1 UStG |
| Papier oder PDF weiter erlaubt | nur bei Gesamtumsatz 2026 bis 800.000 Euro, für Umsätze 2027 | § 27 Abs. 38 Nr. 2 UStG |
| EDI-Verfahren, das nicht der EN 16931 entspricht | mit Zustimmung des Kunden, für Umsätze 2027 | § 27 Abs. 38 Nr. 3 UStG |
| E-Rechnung für alle Unternehmen außer Kleinunternehmern | Umsätze ab 1. Januar 2028 | § 14 Abs. 2 UStG, § 34a UStDV |
| Schlussrechnung mit vereinfachter Angabe der Anzahlungen | bis 30. Juni 2030 | BMF-Schreiben vom 15.10.2026, Rn. 3 und 4 |
| Kleinbetragsrechnungen bis 250 Euro, Fahrausweise | dauerhaft auch als Papier oder PDF | §§ 33, 34 UStDV |
Als E-Rechnung gelten Formate nach der europäischen Norm EN 16931, in Deutschland vor allem XRechnung und ZUGFeRD. Welche ZUGFeRD-Profile die Anforderungen nicht erfüllen, steht in unserem Beitrag zur Einrichtung der E-Rechnung in Odoo.
Was das BMF-Schreiben vom 15. Oktober 2026 klarstellt
Anzahlungen über den Jahreswechsel. Eine Anzahlungs- oder Abschlagsrechnung, die Sie noch vor Beginn Ihrer Pflicht als PDF verschickt haben, muss nicht als E-Rechnung wiederholt werden. Das gilt laut Rn. 2 auch dann, wenn Leistung und Zahlung erst 2027 erfolgen. Die Schlussrechnung im Januar ist dagegen eine E-Rechnung. Bis zum 30. Juni 2030 genügt es, die bereits bezahlten Teilbeträge im strukturierten Teil als Summe im Feld BT-113 („Paid amount“) abzuziehen und die Einzelheiten im Freitextfeld BT-22 oder in einem eingebetteten Anhang aufzuführen.
Leistungsbeschreibung und Stundennachweise. Im strukturierten Teil müssen Art, Umfang und Gehalt der Leistung so klar stehen, dass sich Steuersatz und Leistungsort prüfen lassen. Eine Aufschlüsselung von Stundennachweisen gehört laut Rn. 12 nicht zwingend dorthin und kann als eingebetteter Anhang mitgehen. Für Dienstleister, die nach Aufwand abrechnen, ist das eine Erleichterung. Wie die Stunden in Odoo auf die Rechnung kommen, beschreibt Vom Angebot zur Stundenrechnung in Odoo. Bei Bauleistungen reichen im strukturierten Teil die Gewerke mit ihren Summen, wenn das Leistungsverzeichnis als lesbare Anlage beiliegt und darauf verwiesen wird (Rn. 14).
Korrekturen. Wer E-Rechnungen ausstellen muss, muss auch Berichtigungen als E-Rechnung schicken (Rn. 20). Das betrifft jede Gutschrift, die Ihre Buchhaltung zu einer Ausgangsrechnung erstellt.
Fehlerhafte Dateien. Meldet ein Prüfprogramm einen Verstoß gegen eine Geschäftsregel der Norm, ist die Datei technisch keine gültige E-Rechnung mehr. Umsatzsteuerlich bleibt sie nach Rn. 22 und 23 trotzdem eine, solange die Pflichtangaben nach §§ 14, 14a UStG richtig und vollständig sind. Für Ihren Kunden ist das ein schwacher Trost, wenn seine Software die Datei ablehnt.
Folgen bei Papier oder PDF trotz Pflicht. Ein Bußgeld droht Ihnen nicht:
„Besteht für den Rechnungsaussteller die Verpflichtung zur Ausstellung einer E-Rechnung und wird anstelle einer E-Rechnung eine sonstige Rechnung ausgestellt, stellt dies keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG dar.“
Das Problem landet beim Kunden. Nach den FAQ des Ministeriums handelt es sich bei einer solchen Rechnung „nicht um eine ordnungsmäßige Rechnung im Sinne von §§ 14, 14a UStG“, und sie berechtigt „dem Grunde nach nicht zum Vorsteuerabzug“. Außerdem hat der Kunde einen zivilrechtlichen Anspruch auf eine E-Rechnung. Spätestens seine Buchhaltung wird also nachfragen.
Was das in Odoo konkret bedeutet
Odoo 19 erzeugt XRechnung und ZUGFeRD in der Standardbuchhaltung, ohne Zusatzmodul. Ob Ihre Rechnungen im Januar richtig ankommen, entscheiden vor allem die Kundendaten. Das Format legen Sie je Kunde im Kontakt fest, im Reiter Buchhaltung unter den Einstellungen für Kundenrechnungen. Für Kunden mit deutscher Adresse schlägt Odoo ZUGFeRD vor, bei hinterlegter Leitweg-ID einer Behörde XRechnung.
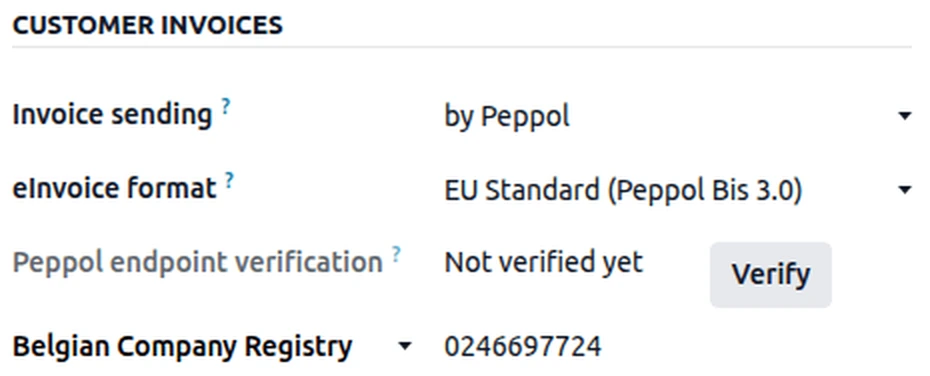
Odoo 19, englische Oberfläche: Im Kundenformular stehen Versandweg und E-Rechnungsformat. Mit „Verify“ prüft Odoo, ob der Kunde im Peppol-Netz erreichbar ist. Das Beispiel der Dokumentation zeigt einen belgischen Kunden. Bild: odoo.com
- Versandweg wählen. Laut FAQ des Ministeriums sieht das Gesetz keinen bestimmten Übermittlungsweg vor, der Versand per E-Mail kommt ausdrücklich in Betracht. Wer über das Peppol-Netz senden will, aktiviert es in den Einstellungen der Buchhaltung. Laut Odoo-Dokumentation ist die Registrierung kostenlos, auch in der Community-Version, und wird in der Regel innerhalb eines Tages freigeschaltet. Planen Sie das also nicht für den 31. Dezember.
- Stammdaten der Geschäftskunden prüfen. Vollständige Anschrift, USt-IdNr. und bei Behörden die Leitweg-ID. Eine fehlende Angabe fällt sonst erst auf, wenn der Kunde die Datei zurückweist.
- Schlussrechnungen nach Anzahlung testen. Odoo zieht Anzahlungen auf der Schlussrechnung als eigene Position ab. Erstellen Sie eine Testschlussrechnung, prüfen Sie die XML-Datei mit einem Validator und legen Sie das Ergebnis Ihrem Steuerberater vor.
- Gutschriften mitnehmen. Gutschriften laufen über denselben Versandweg wie Rechnungen. Prüfen Sie im Test also auch eine Gutschrift.
- Nicht versendete Rechnungen finden. In der Rechnungsliste zeigt der Filter „Not Sent“ der englischen Oberfläche alle Rechnungen, die noch nicht verschickt wurden.
Auf der Eingangsseite übernimmt Odoo die Daten aus XRechnung und ZUGFeRD direkt in den Rechnungsentwurf. Wie wir den Rechnungseingang aufbauen, steht in Warum wir KI in Odoo zuerst im Rechnungseingang einsetzen. Die Funktionen im Überblick zeigt unsere Seite zur Rechnungsstellung mit Odoo.
Prüfliste bis zum 31. Dezember
- Gesamtumsatz 2026 vom Steuerberater schätzen lassen. Er entscheidet, ob Ihre Pflicht am 1. Januar 2027 oder am 1. Januar 2028 beginnt.
- Kunden zählen, die betroffen sind. Ein Filter auf Firmenkunden mit deutscher Adresse zeigt, wie viele Kontakte ein E-Rechnungsformat brauchen.
- Format und Versandweg je Kunde eintragen. Große Kunden fragen Sie am besten direkt, ob sie XRechnung, ZUGFeRD oder Peppol erwarten.
- Offene Anzahlungen auflisten. Jede Schlussrechnung, die 2027 folgt, braucht den Test aus dem vorigen Abschnitt.
- Eine Rechnung und eine Gutschrift an einen Testkontakt schicken. Den Validator-Bericht bewahren Sie für den Steuerberater auf.
- Zuständigkeit für Rückläufer festlegen. Lehnt ein Kunde im Januar eine Datei ab, muss klar sein, wer sie korrigiert und neu verschickt.
Schicken Sie uns die Liste mit Ihren Antworten an hallo@alwinen.de, gern auch nur mit den Punkten, bei denen Sie unsicher sind. Wir sehen uns dann die Einstellungen in Ihrer Odoo-Datenbank an und sagen Ihnen, was bis Januar noch offen ist.
Fragen zur E-Rechnung in Odoo
Erfüllt Odoo die E-Rechnungspflicht ab 2027?
Odoo 19 kann Rechnungen und Gutschriften als XRechnung und ZUGFeRD erzeugen und über Peppol oder per E-Mail verschicken. Für die Pflicht reicht das technisch aus. Fehler entstehen meist in den Kundendaten oder bei Sonderfällen wie Schlussrechnungen, deshalb lohnt der Testlauf vor dem ersten echten Rechnungslauf.
Kann ich in Odoo ZUGFeRD-Rechnungen erstellen?
In Odoo 19 steht „Germany (ZUGFeRD)“ als eigenes Format im Kundenformular zur Auswahl, neben „Germany (XRechnung)“ und dem Peppol-Format. ZUGFeRD verbindet eine lesbare PDF-Ansicht mit eingebetteten XML-Daten und eignet sich für Kunden, die ihre Rechnungen weiter am Bildschirm ansehen wollen.
Gilt die Pflicht auch für Rechnungen an Kunden im Ausland?
Das Gesetz verlangt, dass leistender Unternehmer und Kunde im Inland ansässig sind. Grenzüberschreitende Rechnungen fallen nicht unter die deutsche Pflicht. Für sie ändert sich erst mit den EU-weiten Meldepflichten ab 2030 etwas, dazu mehr im nächsten Abschnitt.
Was nach 2027 kommt
Am 1. Januar 2028 endet die Übergangszeit für alle Unternehmen unterhalb der Grenze, dann bleibt nur noch die Ausnahme für Kleinunternehmer. Das BMF schreibt in Rn. 1 seines Schreibens, die Regeln würden „zu gegebener Zeit noch im Hinblick auf die dann bestehenden Anforderungen des Meldesystems überprüft und ggf. angepasst“. Gemeint ist ein Meldesystem, an das Rechnungsdaten künftig übermittelt werden. Einen Starttermin dafür nennt das Schreiben nicht.
Auf EU-Ebene steht der Rahmen bereits fest. Die Richtlinie (EU) 2025/516 führt zum 1. Juli 2030 digitale Meldepflichten für grenzüberschreitende Umsätze zwischen Unternehmen ein. Führt ein Mitgliedstaat ein eigenes Meldesystem für Inlandsumsätze ein, muss er nach Artikel 271b der geänderten EU-Richtlinie 2006/112/EG erlauben, die Daten aus E-Rechnungen nach der europäischen Norm zu übermitteln. Wer seine Rechnungen dann schon als E-Rechnung aus Odoo verschickt, hat diese Daten bereits. Bis 1. Januar 2035 müssen Mitgliedstaaten mit eigenen Echtzeit-Meldesystemen diese an das EU-Modell angleichen.
Stand: 4. November 2026. Rechtsgrundlagen: § 14 UStG, § 19 UStG, § 27 Abs. 38 UStG, §§ 33, 34, 34a UStDV, BMF-Schreiben vom 15. Oktober 2026 (III C 5 - S 7287-a/00019/021/017). Odoo-Funktionen nach der Odoo-19-Dokumentation Electronic invoicing und Down payments. Dieser Text ersetzt keine Steuerberatung.