Für Buchungsbelege gilt seit dem 1. Januar 2025 eine Aufbewahrungsfrist von acht statt zehn Jahren. Eingeführt hat das das Vierte Bürokratieentlastungsgesetz (BGBl. 2024 I Nr. 323). Seit diesem Jahreswechsel dürfen damit auch die Belege aus 2017 aus dem Archiv. Für Hauptbuch, Journale und Jahresabschlüsse bleibt es bei zehn Jahren, und genau diese Unterscheidung entscheidet, was Sie in einer Odoo-Datenbank tatsächlich aufräumen können.
Der Wortlaut in AO, HGB und UStG
Die steuerliche Grundregel steht in der Abgabenordnung. Der erste Satz von Absatz 3 lautet heute:
„Die in Absatz 1 Nummer 1 und 4a aufgeführten Unterlagen sind zehn Jahre, die in Absatz 1 Nummer 4 aufgeführten Unterlagen acht Jahre und die sonstigen in Absatz 1 aufgeführten Unterlagen sechs Jahre aufzubewahren, sofern nicht in anderen Steuergesetzen kürzere Aufbewahrungsfristen zugelassen sind.“
Nummer 1 umfasst Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte und die Eröffnungsbilanz samt Arbeitsanweisungen und Organisationsunterlagen. Nummer 4 sind die Buchungsbelege. Das Handelsrecht wurde gleich formuliert (§ 257 Abs. 4 HGB), und für Rechnungen nennt § 14b Abs. 1 UStG ebenfalls acht Jahre.
Wichtig für ältere Jahrgänge ist die Übergangsregel:
„§ 147 Absatz 3 Satz 1 der Abgabenordnung in der ab dem 1. Januar 2025 geltenden Fassung gilt vorbehaltlich des Absatzes 3 erstmals für alle Unterlagen, deren Aufbewahrungsfrist nach § 147 Absatz 3 der Abgabenordnung in der bis einschließlich 31. Dezember 2024 geltenden Fassung noch nicht abgelaufen ist.“
Absatz 3 derselben Vorschrift nimmt Kreditinstitute, Versicherungen und Wertpapierinstitute aus. Für sie galt steuerlich 2025 noch die alte Fassung, und im HGB bleibt es für sie bei zehn Jahren.
Welche Unterlage wie lange aufbewahrt wird
| Unterlage | Wo sie in Odoo liegt | Frist |
|---|---|---|
| Hauptbuch, Journale, Inventar, Jahresabschluss, Eröffnungsbilanz, Verfahrensdokumentation | Journalbuchungen und Berichte der Odoo Buchhaltung, Abschluss meist beim Steuerberater | 10 Jahre |
| Buchungsbelege: Eingangs- und Ausgangsrechnungen, Kontoauszüge, Quittungen, Gutschriften | PDF oder E-Rechnung als Anhang an der Rechnung oder Buchung | 8 Jahre |
| Empfangene und versendete Handels- und Geschäftsbriefe, zum Beispiel Angebote, Auftragsbestätigungen, Reklamationen | Chatter an Angebot, Auftrag oder Kontakt, oft als E-Mail | 6 Jahre |
| Lieferscheine, die kein Buchungsbeleg sind | Lieferungen im Lager | bis zum Erhalt bzw. Versand der Rechnung |
Die Frist beginnt nach § 147 Abs. 4 AO mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden ist. Beim Jahresabschluss zählt das Jahr, in dem er aufgestellt wurde, beim Buch das Jahr der letzten Eintragung. Der Abschluss für 2017 entsteht in der Regel 2018 und bleibt damit bis Ende 2028 im Archiv, obwohl die Belege desselben Jahres schon frei sind.
Ab wann ein Belegjahrgang aus dem Archiv darf
| Beleg entstanden im Jahr | Acht-Jahres-Frist endet am | Vernichtung frühestens |
|---|---|---|
| 2016 und früher | 31.12.2024 oder früher | seit 1.1.2025 |
| 2017 | 31.12.2025 | seit 1.1.2026 |
| 2018 | 31.12.2026 | ab 1.1.2027 |
| 2019 | 31.12.2027 | ab 1.1.2028 |
| 2020 | 31.12.2028 | ab 1.1.2029 |
Die Tabelle gilt nur, solange kein Steuerverfahren offen ist. § 147 Abs. 3 AO enthält dafür einen eigenen Satz:
„Die Aufbewahrungsfrist läuft jedoch nicht ab, soweit und solange die Unterlagen für Steuern von Bedeutung sind, für welche die Festsetzungsfrist noch nicht abgelaufen ist; § 169 Absatz 2 Satz 2 gilt nicht.“
Läuft für ein Jahr noch eine Betriebsprüfung, ein Einspruch oder steht ein Bescheid unter Vorbehalt der Nachprüfung, bleiben die Belege dieses Jahres im Archiv. Ihr Steuerberater weiß, welche Jahre bei Ihnen noch offen sind. Diese Liste sollte vorliegen, bevor jemand einen Karton zum Aktenvernichter trägt.
Was das in Odoo konkret bedeutet
In Odoo hängen Buchung und Beleg zusammen: Die Lieferantenrechnung ist zugleich Journalbuchung, das PDF oder die E-Rechnung liegt als Anhang daran. Die Buchungen gehören zu den Büchern und haben damit weiter zehn Jahre Frist. Die Odoo-Dokumentation zur deutschen Lokalisierung beschreibt das Verhalten so:
„Once bookings have been finally posted, they can no longer be changed or deleted via the application.“
Mit der deutschen Lokalisierung ist laut derselben Seite der Audit-Trail standardmäßig aktiv. Für die Aufbewahrung sind drei weitere Einstellungen wichtig:
- Sperrdatum nach dem Jahresabschluss. Ein „Lock Everything“-Datum verhindert, dass jemand Buchungen im abgeschlossenen Jahr ändert oder neu bucht. Das „Hard Lock“-Datum lässt sich laut Odoo nicht mehr zurücknehmen. Setzen Sie es erst, wenn der Steuerberater den Abschluss freigegeben hat.
- Journale mit Hash sichern. Mit der Option „Secure Posted Entries with Hash“ erhält jede gebuchte Zeile einen SHA-256-Fingerabdruck, der mit der vorherigen Buchung verkettet ist. Den Nachweis liefert der Bericht zur Datenunveränderbarkeit unter den Einstellungen der Buchhaltung.
- Datensicherung außerhalb der Datenbank. Bei Odoo Online gehören Backups zum Dienst. Wer Odoo auf eigenem Server betreibt, ist selbst dafür verantwortlich, und zwar für die gesamte Frist. Welche Hosting-Variante welche Pflichten mitbringt, steht im Beitrag Odoo Online, Odoo.sh oder eigener Server.
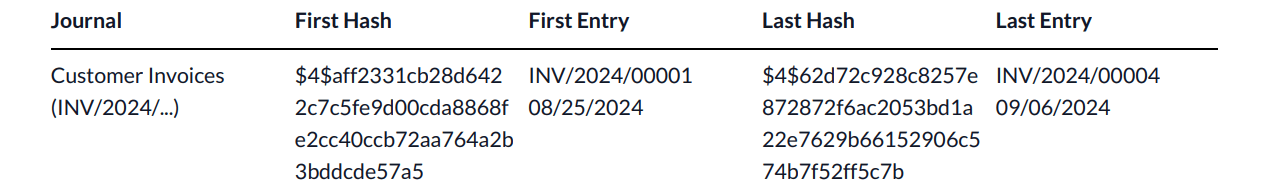
Odoo 19, englische Oberfläche: Der Bericht zeigt je Journal die erste und die letzte gesicherte Buchung mit ihrem Hash. Fehlt eine Buchung in der Kette oder wurde eine verändert, schlägt die Prüfung fehl. Bild: odoo.com
Belege, die Ihr Steuerberater über DATEV erhält, liegen zusätzlich in seiner Kanzleisoftware. Wie der Export dorthin aufgebaut ist, beschreibt Odoo DATEV-Schnittstelle: So arbeiten Sie mit Ihrem Steuerberater zusammen.
Aufbewahrung in Odoo prüfen lassen
Unsere Empfehlung: in Odoo nichts löschen, das Papierarchiv aufräumen
Wir raten in den meisten Fällen davon ab, Belege in Odoo nach acht Jahren gezielt zu entfernen. Die zugehörigen Buchungen müssen zehn Jahre bleiben, und wer Anhänge aus gebuchten Rechnungen herauslösen will, braucht dafür einen Eingriff an der Datenbank. Damit schaffen Sie ein neues Problem: Sie müssen später belegen, dass dabei nichts anderes verändert wurde. Der Speicherplatz für zwei Jahrgänge PDF-Rechnungen rechtfertigt dieses Risiko selten.
Spürbar wird die kürzere Frist an anderer Stelle:
- Ordner mit Papierbelegen aus 2016 und 2017 dürfen aus dem Keller oder dem externen Archiv, sofern die Jahre steuerlich abgeschlossen sind.
- Alte Scan-Archive oder ein Dokumentenmanagement aus der Zeit vor Odoo können Sie jahrgangsweise ausdünnen. Gerade nach einem Systemwechsel sind das oft die teuersten Altlasten. Welche Zugriffspflichten nach einem ERP-Wechsel gelten, steht in der Checkliste für den ERP-Wechsel zu Odoo.
- Die Rückstellung für Aufbewahrungskosten im Jahresabschluss wird kleiner, wie BDO zum BEG IV erläutert. Das klären Sie mit Ihrem Steuerberater.
Anders entscheiden wir, wenn Belege viele personenbezogene Daten enthalten, etwa Reisekostenabrechnungen mit Privatanschriften oder Patientendaten. Nach Ablauf der Frist entfällt für diese Daten in der Regel die rechtliche Grundlage, sie weiter zu speichern (Art. 17 DSGVO). Dann lohnt ein dokumentiertes Löschkonzept, das Steuerberater und Datenschutzbeauftragter gemeinsam freigeben.
Was Odoo hier noch nicht kann
Im Standard von Odoo 19 haben wir keine Funktion gefunden, die Unterlagen nach Fristklasse kennzeichnet oder nach Ablauf zur Löschung vorschlägt. Odoo unterscheidet nicht zwischen einem Beleg mit acht und einem Geschäftsbrief mit sechs Jahren. E-Mails im Chatter eines Angebots bleiben so lange, bis jemand sie entfernt. Ein Löschkonzept bleibt deshalb eine organisatorische Aufgabe mit Liste und Verantwortlichen.
Für die Datenträgerüberlassung bei einer Prüfung exportiert Odoo Finanzdaten laut Dokumentation als CSV und XLS. Das XML-basierte Format, das die GoBD empfehlen, gehört nicht zum Standard. Verbindlich ist es nicht, trotzdem sollten Sie vor der nächsten Prüfung mit dem Steuerberater klären, welches Format er dem Prüfer übergibt.
Stand: 26. Oktober 2026. Rechtsgrundlagen: § 147 AO, § 257 HGB, § 14b UStG, Art. 97 § 19a EGAO. Odoo-Funktionen nach der Odoo-19-Dokumentation zum Jahresabschluss. Dieser Text ersetzt keine Steuerberatung.